
Last updated: July 19, 2026
Quick Answer: Investire a 20 anni è una delle decisioni finanziarie più vantaggiose che un giovane possa prendere, grazie al tempo a disposizione e alla forza dell’interesse composto. Con anche soli 50-100 euro al mese, strumenti come ETF, fondi indicizzati e piani di accumulo permettono di costruire un capitale significativo nel lungo periodo. Non serve esperienza avanzata né un grande patrimonio iniziale: serve metodo, costanza e la scelta degli strumenti giusti.
Key Takeaways
- Iniziare a investire a 20 anni significa avere 40+ anni di interesse composto a proprio favore, un vantaggio che non si recupera aspettando.
- Si può cominciare con cifre molto basse: alcune piattaforme italiane ed europee accettano versamenti a partire da 1 euro.
- Gli ETF (Exchange Traded Fund) sono lo strumento più consigliato per chi inizia: costi bassi, diversificazione automatica, liquidità elevata.
- Le criptovalute possono avere un ruolo marginale in portafoglio, ma non devono mai essere la scelta principale per chi ha poco capitale.
- Diversificare tra asset class diverse (azioni, obbligazioni, mercati geografici) riduce il rischio senza sacrificare il rendimento atteso.
- In Italia, i guadagni da investimenti finanziari sono soggetti a un’imposta sostitutiva del 26% (con eccezioni per i titoli di Stato).
- Gli errori più comuni tra i giovani investitori sono: aspettare il momento giusto, investire tutto in una sola cosa, e vendere durante i ribassi.
- Un piano di accumulo del capitale (PAC) mensile è il metodo più pratico e psicologicamente sostenibile per chi inizia.
Cosa significa investire e come funziona per i giovani
Investire significa destinare una parte del proprio denaro ad attività o strumenti finanziari con l’obiettivo di ottenere un rendimento nel tempo. Per un giovane di 20 anni, il meccanismo fondamentale da capire è l’interesse composto: i rendimenti generati vengono reinvestiti, producendo a loro volta ulteriori rendimenti.
Un esempio concreto: 100 euro investiti ogni mese a partire dai 20 anni, con un rendimento annuo medio del 7% (vicino alla media storica dei mercati azionari globali, secondo dati Vanguard), diventano circa 262.000 euro a 60 anni. Lo stesso piano iniziato a 30 anni produce circa 121.000 euro. La differenza non è il doppio: è più del doppio, ed è interamente dovuta al tempo in più.
Per i giovani, investire non richiede di “battere il mercato” o scegliere le azioni giuste. Richiede di partecipare al mercato in modo sistematico e di non interrompere il piano durante le fasi negative.
Quanto soldi servono per iniziare a investire a 20 anni
Non serve un capitale minimo elevato. Con 50-100 euro al mese si può già costruire un portafoglio diversificato tramite un piano di accumulo.
Le piattaforme più accessibili in Italia e in Europa consentono di acquistare frazioni di ETF o azioni a partire da 1 euro (ad esempio Scalable Capital, Trade Republic, Degiro). La vera soglia minima non è economica: è psicologica. Molti giovani aspettano di avere “abbastanza soldi” prima di iniziare, perdendo anni preziosi.
Una regola pratica: tieni sempre un fondo di emergenza liquido pari a 3-6 mesi di spese prima di investire qualsiasi somma. Quello che rimane, anche se piccolo, può essere investito con regolarità.
Migliori app e piattaforme per investire da giovane

Le piattaforme più adatte ai giovani investitori in Italia nel 2026 combinano costi bassi, interfaccia semplice e accesso a ETF e azioni internazionali. Ecco le principali:
- Trade Republic – zero commissioni sugli ETF in PAC, disponibile in Italia, interfaccia mobile-first.
- Scalable Capital – accesso a oltre 8.000 ETF e azioni, piano gratuito e piano premium con commissioni fisse.
- Degiro – una delle piattaforme più economiche in Europa, adatta a chi vuole operare con più frequenza.
- Fineco Bank – banca italiana con piattaforma di trading integrata, utile per chi vuole tutto in un unico conto.
- Moneyfarm – gestione patrimoniale digitale (robo-advisor), ideale per chi preferisce delegare le scelte.
Scegli una piattaforma regolamentata da Consob o da autorità europee equivalenti (come BaFin in Germania). Verifica sempre che i fondi siano protetti da un sistema di garanzia degli investitori.
Investire in azioni vs fondi comuni vs criptovalute a 20 anni
Per chi inizia a investire a 20 anni, la scelta tra azioni singole, fondi comuni ed ETF dipende da tempo disponibile, tolleranza al rischio e conoscenze finanziarie.
| Strumento | Rischio | Costi | Adatto a chi inizia |
|---|---|---|---|
| ETF globali | Medio | Molto bassi (0,05-0,20%) | Si |
| Fondi comuni attivi | Medio | Alti (1,5-2,5%) | Parzialmente |
| Azioni singole | Alto | Variabili | Solo con studio |
| Criptovalute | Molto alto | Variabili | No (quota marginale) |
| Obbligazioni/BTP | Basso-medio | Bassi | Come componente stabile |
Le criptovalute possono rappresentare una quota molto piccola del portafoglio (5-10% al massimo) per chi accetta alta volatilità, ma non devono mai essere la base di un piano d’investimento a lungo termine per un giovane con poco capitale.
Quanto posso guadagnare investendo 1000 euro a 20 anni
Il rendimento di 1.000 euro investiti a 20 anni dipende dallo strumento scelto, dalla durata e da eventuali contributi aggiuntivi. Con un rendimento annuo medio del 7% (stima basata sulla performance storica degli indici azionari globali, fonte: MSCI World storico), 1.000 euro diventano circa 7.600 euro in 30 anni senza aggiungere nulla.
Se invece si aggiungono 100 euro al mese per 30 anni con lo stesso rendimento, il capitale finale stimato supera i 120.000 euro. Questo non è un risultato garantito: i mercati variano anno per anno e i rendimenti passati non garantiscono quelli futuri. Ma illustra con chiarezza perché il tempo è la variabile più importante.
Non cercare rendimenti rapidi. I prodotti che promettono guadagni del 20-30% annuo in poco tempo sono quasi sempre associati a rischi elevatissimi o a schemi speculativi.
Investire a 20 anni conviene davvero o è rischioso
Investire a 20 anni conviene, a condizione di farlo con un orizzonte temporale lungo e strumenti diversificati. Il rischio esiste, ma si gestisce con metodo.
Il rischio principale per un giovane non è perdere denaro nel breve periodo (cosa normale nei mercati finanziari), ma vendere durante un ribasso per paura, trasformando una perdita temporanea in una perdita definitiva. Chi ha investito nell’indice S&P 500 durante la crisi del 2008 e ha mantenuto la posizione, aveva già recuperato tutto entro il 2013 e guadagnato significativamente entro il 2016.
A 20 anni si ha il lusso del tempo per attraversare più cicli di mercato. Questo rende il rischio molto più gestibile rispetto a chi inizia a 50 anni.
Errori comuni che fanno i giovani quando investono
I giovani investitori commettono spesso gli stessi errori. Conoscerli in anticipo vale quanto qualsiasi strategia di investimento.
- Aspettare il momento giusto. Non esiste il momento perfetto per investire. Chi investe regolarmente ogni mese (indipendentemente dal prezzo) riduce automaticamente il rischio di comprare ai massimi, grazie al meccanismo del dollar-cost averaging.
- Concentrare tutto su un singolo asset. Investire tutti i risparmi in una sola azione o in Bitcoin è speculazione, non investimento.
- Ignorare i costi. Una differenza dell’1% annuo nelle commissioni su 30 anni può ridurre il capitale finale del 20-25%.
- Seguire i consigli sui social media. Le “dritte” su TikTok o Telegram riguardo ad azioni o criptovalute sono quasi sempre promozioni non dichiarate o semplice rumore.
- Non avere un piano scritto. Senza obiettivi chiari (perché investo? per quanto tempo? quanta perdita posso tollerare?), è facile prendere decisioni emotive.
Come diversificare il portafoglio a 20 anni con poco capitale
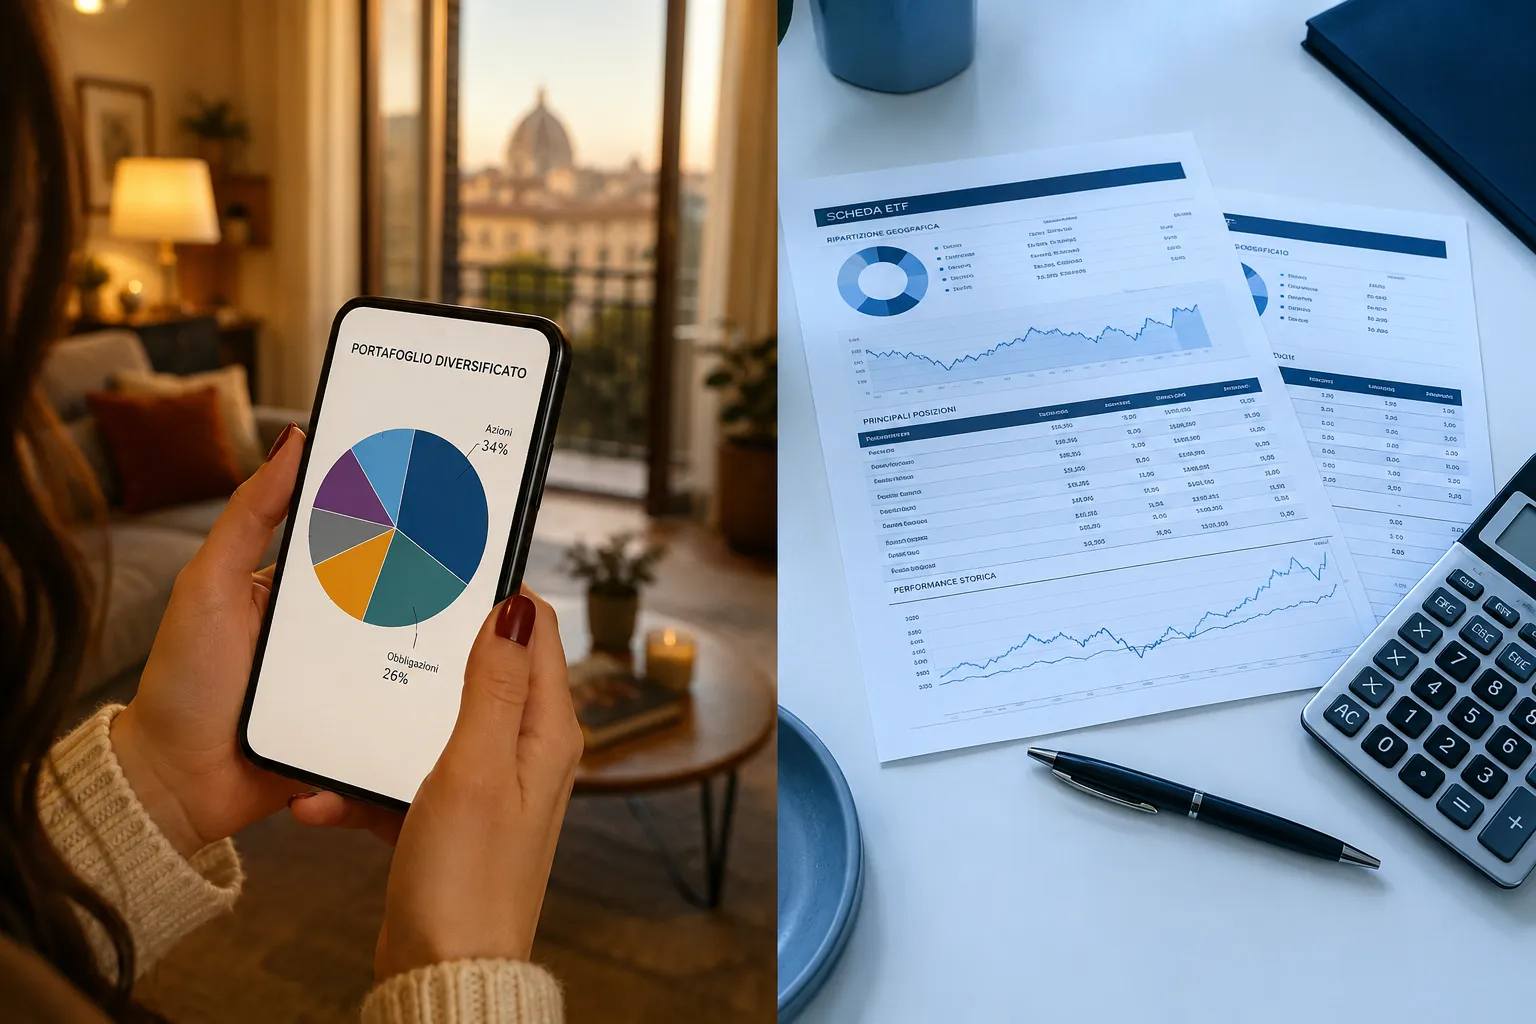
Diversificare significa distribuire il capitale su asset diversi in modo che la perdita di uno non comprometta l’intero portafoglio. Con poco capitale, gli ETF sono lo strumento più efficiente per ottenere diversificazione immediata.
Un portafoglio semplice e diversificato per un giovane investitore italiano potrebbe essere:
- 70% ETF azionario globale (es. iShares MSCI World o Vanguard FTSE All-World) per la crescita a lungo termine.
- 20% ETF obbligazionario (es. iShares Core Global Aggregate Bond) per stabilizzare il portafoglio.
- 10% componente satellite a scelta: ETF mercati emergenti, settoriale, o una piccola quota di asset alternativi.
Questa struttura non richiede più di due o tre ETF e può essere gestita con un PAC mensile su qualsiasi piattaforma regolamentata.
Investire in ETF o in azioni singole quando sei giovane
Per chi inizia, gli ETF sono preferibili alle azioni singole per tre motivi concreti: diversificazione automatica, costi di gestione inferiori, e minore necessità di analisi approfondita delle singole società.
Le azioni singole possono avere senso solo se si è disposti a studiare i bilanci aziendali, seguire le notizie di settore e accettare una volatilità maggiore. Non è una scelta sbagliata in assoluto, ma richiede tempo e competenze che la maggior parte dei ventenni non ha ancora sviluppato.
Regola pratica: inizia con ETF per il nucleo del portafoglio (80-90%) e, se vuoi sperimentare con azioni singole, usale per la parte rimanente con somme che puoi permetterti di perdere.
Posso investire a 20 anni senza soldi da parte
Tecnicamente sì, ma non è consigliabile. Investire denaro che potrebbe servirti a breve (per l’affitto, per un’emergenza, per le spese universitarie) ti espone al rischio di dover vendere in perdita nel momento peggiore.
Il percorso corretto è: prima costruisci un fondo di emergenza liquido (conto deposito o conto corrente), poi investi la parte eccedente con un orizzonte di almeno 5-10 anni. Anche 20-30 euro al mese sono un inizio valido se le spese fisse non lasciano margine maggiore.
Tasse e imposte sugli investimenti per i giovani in Italia
In Italia, i guadagni derivanti da investimenti finanziari (plusvalenze, dividendi, cedole) sono soggetti a un’imposta sostitutiva del 26%, applicata direttamente dalla piattaforma o dalla banca in regime di risparmio amministrato. Fanno eccezione i titoli di Stato italiani ed europei qualificati, tassati al 12,5%.
Questo significa che se guadagni 1.000 euro vendendo un ETF, 260 euro vanno allo Stato. Non è una tassa da evitare, ma da considerare nel calcolo del rendimento netto. Le perdite possono essere compensate con i guadagni futuri entro quattro anni fiscali.
Non è necessario dichiarare nulla in modo autonomo se si opera con una banca o piattaforma italiana in regime amministrato: la banca gestisce tutto automaticamente.
Investire a 20 anni senza esperienza: cosa devo sapere prima
Chi vuole iniziare a investire a 20 anni senza esperienza deve conoscere tre concetti fondamentali prima di aprire qualsiasi conto: rischio, rendimento e orizzonte temporale.
- Rischio: ogni investimento può perdere valore nel breve periodo. Accettarlo razionalmente, prima di iniziare, evita decisioni emotive durante i ribassi.
- Rendimento: non esiste rendimento elevato senza rischio elevato. Diffidate di qualsiasi prodotto che promette guadagni garantiti superiori ai tassi di mercato.
- Orizzonte temporale: più lungo è il periodo in cui puoi lasciare investito il denaro, più puoi permetterti di prendere rischi e più è probabile che il mercato ti premi.
Una risorsa utile e gratuita per formarsi è il sito di Consob (consob.it), che offre guide sull’educazione finanziaria in italiano. Anche i report annuali di Banca d’Italia sull’alfabetizzazione finanziaria degli italiani mostrano quanto sia ancora bassa la cultura degli investimenti nel Paese, il che rende chi si forma un vantaggio competitivo reale.
Piano di investimento a lungo termine per chi ha 20 anni
Un piano di investimento a lungo termine per un ventenne si costruisce in cinque passi:
- Definisci l’obiettivo. Pensione integrativa? Acquisto casa tra 15 anni? Indipendenza finanziaria? L’obiettivo determina l’orizzonte e il profilo di rischio.
- Calcola quanto puoi investire ogni mese. Anche 50 euro sono un punto di partenza valido.
- Scegli gli strumenti. Per la maggior parte dei giovani: un ETF azionario globale come nucleo principale.
- Attiva un PAC (Piano di Accumulo del Capitale). La maggior parte delle piattaforme permette di automatizzare l’acquisto mensile, eliminando la tentazione di “aspettare il momento giusto”.
- Revisiona una volta all’anno. Controlla il portafoglio ogni 12 mesi, non ogni giorno. Ribilancia se necessario.
Il piano non deve essere complesso per essere efficace. La semplicità riduce gli errori e aumenta la probabilità di mantenerlo nel tempo.
Alternative agli investimenti tradizionali per i giovani
Oltre ai mercati finanziari, esistono altre forme di investimento accessibili ai giovani:
- Investimento in se stessi. Corsi di formazione, certificazioni, lingue straniere: il rendimento atteso sull’istruzione e sulle competenze professionali è spesso superiore a qualsiasi strumento finanziario nel breve-medio termine.
- Crowdfunding immobiliare. Piattaforme come Walliance o Recrowd permettono di investire in progetti immobiliari a partire da 250-500 euro, con rendimenti attesi del 7-10% annuo (ma con rischio di illiquidità).
- Conti deposito vincolati. Non sono investimenti in senso stretto, ma offrono rendimenti certi (nel 2026 alcune banche italiane offrono tassi tra il 2,5% e il 3,5% annuo) con rischio quasi nullo, utili per la parte “sicura” del portafoglio.
- Previdenza complementare. I fondi pensione integrativi offrono vantaggi fiscali significativi (deducibilità dei contributi fino a 5.164,57 euro annui) e sono sottoutilizzati dai giovani italiani.
FAQ
A che età è meglio iniziare a investire? Prima si inizia, meglio è. Ogni anno di ritardo riduce il capitale finale in modo non lineare, a causa dell’interesse composto. I 20 anni sono un’età ottimale, ma anche a 25 o 30 anni si è ancora in tempo per costruire un patrimonio significativo.
Posso perdere tutti i soldi investendo in ETF? Un ETF su un indice globale come il MSCI World azzera il suo valore solo se tutte le principali aziende mondiali falliscono simultaneamente, uno scenario storicamente senza precedenti. Il rischio di perdita totale è praticamente nullo per ETF diversificati; il rischio di perdita temporanea del 20-40% durante una crisi è invece reale e normale.
Quanto tempo devo lasciare investiti i soldi? Almeno 5 anni per ridurre significativamente il rischio di vendere in perdita. Con un orizzonte di 10 anni o più, la probabilità storica di ottenere un rendimento positivo su un ETF azionario globale è molto alta.
Devo pagare un consulente finanziario? Non necessariamente all’inizio. Per portafogli semplici basati su ETF, le risorse gratuite disponibili online (Consob, Banca d’Italia, forum come Bogleheads Italia) sono sufficienti. Un consulente indipendente (fee-only) può essere utile quando il patrimonio supera i 50.000-100.000 euro o quando la situazione fiscale diventa complessa.
Le criptovalute sono un buon investimento a 20 anni? Possono avere un ruolo marginale (5-10% del portafoglio) per chi accetta alta volatilità e rischio di perdita totale. Non sono adatte come investimento principale, specialmente per chi ha poco capitale e nessuna esperienza.
Come faccio a sapere se una piattaforma è sicura? Verifica che sia autorizzata da Consob (per le piattaforme italiane) o da un’autorità equivalente europea (BaFin, FCA, AMF). Controlla che i fondi dei clienti siano segregati rispetto al patrimonio della piattaforma e che aderisca a un fondo di garanzia degli investitori.
Cosa succede se ho bisogno dei soldi prima del previsto? Gli ETF e le azioni quotate sono liquidi: puoi venderli in qualsiasi momento durante l’orario di borsa. Il rischio è dover vendere in un momento di ribasso, realizzando una perdita. Per questo il fondo di emergenza separato è essenziale.
Il PAC è meglio del versamento in un’unica soluzione? Per chi non ha un capitale iniziale elevato, il PAC è l’unica opzione pratica. Per chi ha una somma significativa da investire, la ricerca accademica (inclusi studi Vanguard) suggerisce che investire tutto subito batte statisticamente il PAC nel lungo periodo, ma il PAC riduce il rischio psicologico di investire ai massimi.
Conclusione
Investire a 20 anni con i migliori strumenti disponibili non richiede fortuna, conoscenze avanzate o grandi capitali. Richiede tre cose: iniziare presto, essere costanti, e scegliere strumenti semplici e a basso costo come gli ETF globali.
Il passaggio più difficile è il primo: aprire un conto su una piattaforma regolamentata e impostare un PAC mensile, anche piccolo. Da quel momento, il tempo lavora per te.
Passi concreti da fare questa settimana:
- Calcola quanto puoi mettere da parte ogni mese dopo le spese fisse.
- Apri un conto su una piattaforma regolamentata (Trade Republic, Scalable Capital o Degiro sono punti di partenza validi).
- Scegli un ETF azionario globale come primo strumento (es. Vanguard FTSE All-World o iShares MSCI World).
- Attiva un PAC mensile automatico con la cifra che hai stabilito.
- Imposta un promemoria per rivedere il portafoglio tra 12 mesi, e non prima.
La differenza tra chi costruisce ricchezza e chi no, nella maggior parte dei casi, non è l’intelligenza o il reddito. È la decisione di iniziare.
Fonti
- Vanguard Research, “Dollar-cost averaging just means taking risk later” (2012) – vanguard.com
- Consob, “Educazione finanziaria” – consob.it
- Banca d’Italia, “Indagine sull’alfabetizzazione finanziaria degli italiani” (2023) – bancaditalia.it
- MSCI, “MSCI World Index historical performance” – msci.com
- Borsa Italiana, “Guida agli ETF” – borsaitaliana.it
Meta title: Investire a 20 anni: strumenti e consigli per iniziare nel 2026
Meta description: Scopri come investire a 20 anni con ETF, PAC e app regolamentate. Guida pratica su strumenti, rischi, tasse e errori da evitare per far fruttare i risparmi.
Tags: investire a 20 anni, ETF per giovani, piano di accumulo capitale, fondi indicizzati, investimenti per principianti, criptovalute giovani, diversificazione portafoglio, tasse investimenti Italia, piattaforme investimento Italia, previdenza complementare giovani, interest composto, risparmio giovani