
Last updated: July 19, 2026
Quick Answer: La regola del 50/30/20 divide il reddito netto mensile in tre categorie: il 50% va alle spese essenziali, il 30% ai desideri personali e il 20% al risparmio o al rimborso dei debiti. Capire come gestire lo stipendio mensile con la regola del 50/30/20 permette di costruire un budget chiaro, sostenibile e adatto alla maggior parte delle situazioni finanziarie, senza richiedere fogli di calcolo complicati.
Key Takeaways
- La regola del 50/30/20 suddivide il netto mensile in bisogni (50%), desideri (30%) e risparmi/debiti (20%).
- Si applica al reddito netto, non al lordo: tasse e contributi non rientrano nel calcolo.
- Le spese essenziali includono affitto, bollette, spesa alimentare e trasporti necessari.
- I desideri comprendono ristoranti, abbonamenti streaming, viaggi e acquisti non indispensabili.
- Il 20% destinato al risparmio dovrebbe coprire prima un fondo di emergenza, poi investimenti o pensione integrativa.
- Chi ha uno stipendio basso o variabile può adattare le percentuali, ad esempio 60/20/20.
- Se le spese essenziali superano il 50%, la priorità è ridurle nel tempo, non ignorare la regola.
- Strumenti come Spendee, Wallet by BudgetBakers o un semplice foglio Google Sheets semplificano il monitoraggio.
- L’errore più comune è classificare i desideri come bisogni, gonfiando artificialmente la categoria del 50%.
- La regola funziona meglio come punto di partenza: va personalizzata in base alla situazione reale.
Cos’è la regola del 50/30/20 e come funziona
La regola del 50/30/20 è un metodo di budgeting personale che divide il reddito netto mensile in tre grandi categorie percentuali. È stata resa popolare dalla senatrice americana Elizabeth Warren e da sua figlia Amelia Warren Tyagi nel libro “All Your Worth” (2005), come sistema accessibile per chiunque voglia gestire i propri soldi senza complicazioni.
Come funziona in pratica:
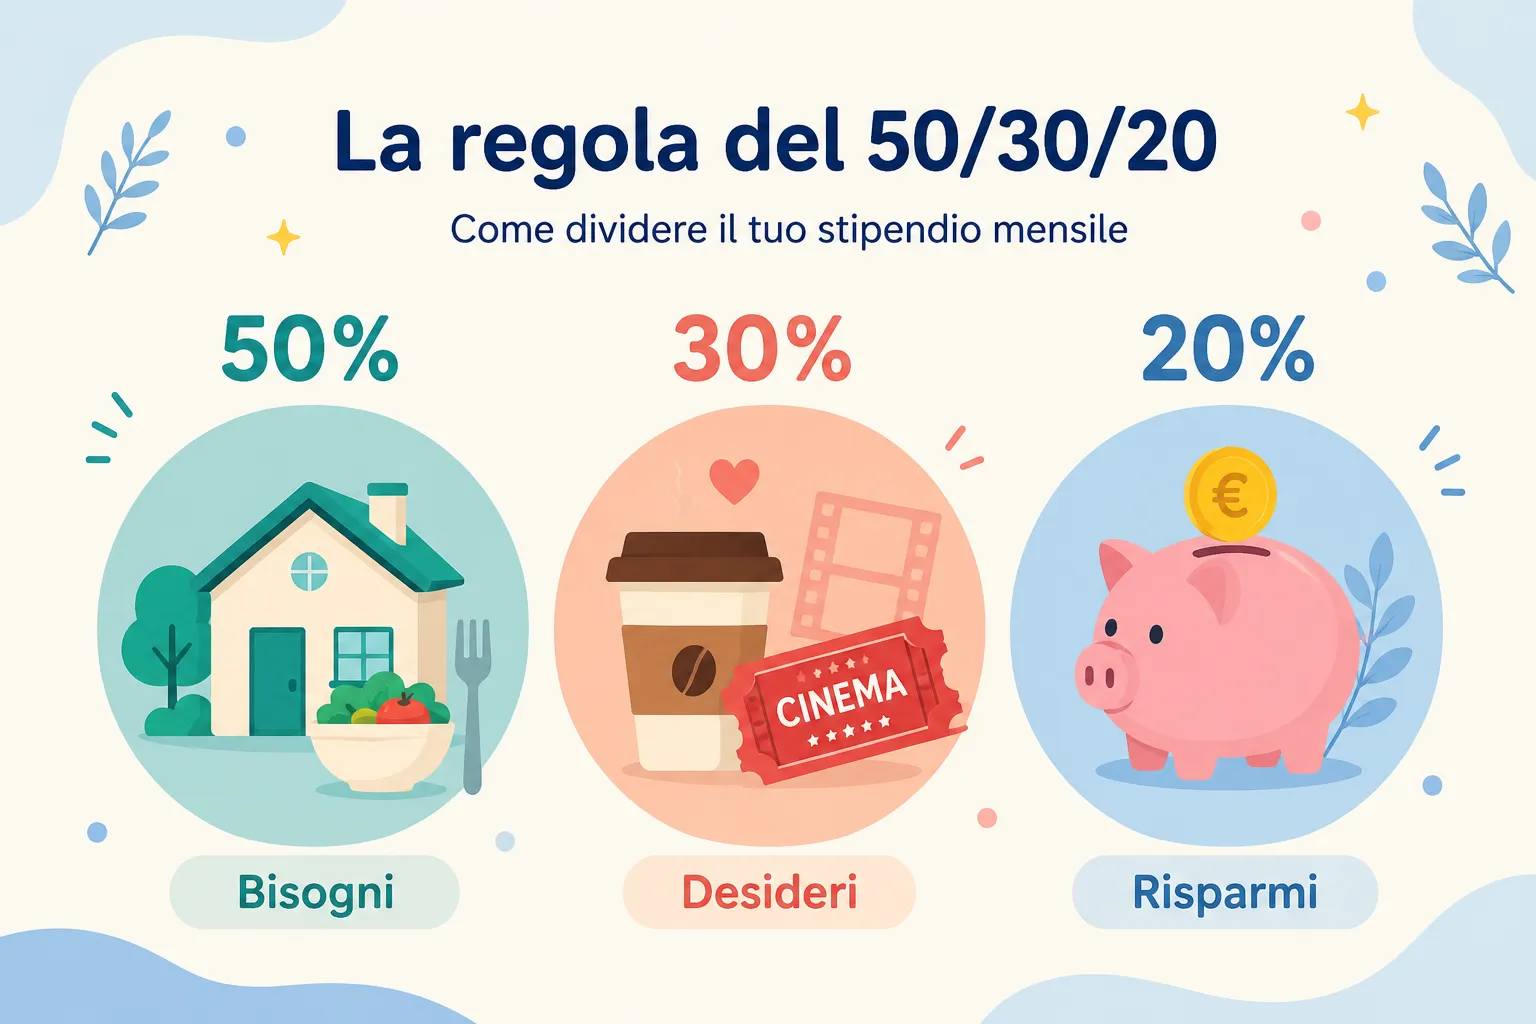
- 50% per i bisogni: tutto ciò che è strettamente necessario per vivere (affitto o mutuo, bollette, spesa alimentare, trasporti per lavoro, assicurazioni obbligatorie).
- 30% per i desideri: spese che migliorano la qualità della vita ma non sono indispensabili (ristoranti, abbonamenti, viaggi, shopping non essenziale).
- 20% per risparmi e debiti: fondo di emergenza, investimenti, pensione integrativa, o rimborso accelerato di debiti.
La semplicità è il punto di forza: non servono categorie dettagliate per ogni singola spesa. Tre numeri, tre decisioni.
Come calcolare le percentuali del mio stipendio con la regola 50/30/20
Il calcolo si fa sempre sul reddito netto, cioè quello che arriva effettivamente sul conto corrente dopo tasse, contributi INPS e altre trattenute. Usare il lordo porterebbe a sovrastimare il budget disponibile.
Esempio con stipendio netto di 1.800 euro:
| Categoria | Percentuale | Importo mensile |
|---|---|---|
| Bisogni essenziali | 50% | 900 euro |
| Desideri personali | 30% | 540 euro |
| Risparmi e debiti | 20% | 360 euro |
Passi concreti per il calcolo:
- Prendi l’ultimo cedolino e annota il netto mensile.
- Moltiplica per 0,50 per ottenere il tetto dei bisogni.
- Moltiplica per 0,30 per il budget desideri.
- Moltiplica per 0,20 per la quota risparmio.
- Confronta questi numeri con le tue spese reali degli ultimi tre mesi.
Se hai entrate variabili, usa la media degli ultimi sei mesi come base di calcolo.
Differenza tra bisogni, desideri e risparmi nella regola del 50/30/20
Questa è la distinzione più importante, e anche quella su cui si sbaglia di più. Un bisogno è qualcosa senza cui non puoi lavorare o vivere in condizioni dignitose. Un desiderio è qualcosa che vuoi ma potresti eliminare senza conseguenze gravi.
Bisogni (50%):
- Affitto o rata del mutuo
- Bollette (luce, gas, acqua, internet base)
- Spesa alimentare essenziale
- Trasporto per raggiungere il lavoro
- Farmaci e visite mediche necessarie
- Assicurazioni obbligatorie (RC auto, se hai un’auto indispensabile)
Desideri (30%):
- Abbonamenti streaming (Netflix, Spotify, ecc.)
- Cene al ristorante e aperitivi
- Abbigliamento oltre il necessario
- Viaggi e vacanze
- Palestra (se non è prescritta per motivi di salute)
- Gadget tecnologici
Risparmi e debiti (20%):
- Fondo di emergenza (obiettivo: 3-6 mesi di spese)
- Investimenti (ETF, fondi pensione, ecc.)
- Rimborso anticipato di prestiti personali o carte di credito
Un test pratico: chiediti “Se perdessi il lavoro domani, potrei eliminare questa spesa senza conseguenze immediate?” Se la risposta è sì, è un desiderio.
Come applicare la regola del 50/30/20 al mio stipendio: guida passo dopo passo
Applicare la regola del 50/30/20 al proprio stipendio richiede circa un’ora di lavoro iniziale e poi pochi minuti a settimana per il monitoraggio. Il processo è lineare e non richiede strumenti costosi.
Passo 1 – Calcola il netto mensile reale Includi stipendio principale, eventuali lavori secondari e rendite ricorrenti. Escludi bonus una tantum.
Passo 2 – Elenca tutte le spese degli ultimi tre mesi Usa i movimenti del conto corrente o dell’app bancaria. Raggruppa ogni voce in bisogno, desiderio o risparmio.
Passo 3 – Confronta con le percentuali target Vedi dove sei sopra o sotto. La maggior parte delle persone scopre che i desideri superano il 30% e i risparmi sono sotto il 20%.
Passo 4 – Automatizza il risparmio Imposta un bonifico automatico il giorno dello stipendio verso un conto separato. Risparmiare “prima” è molto più efficace che risparmiare “quello che avanza.”
Passo 5 – Rivedi ogni mese per i primi tre mesi Le prime settimane sono un periodo di calibrazione. Non scoraggiarti se non rispetti le percentuali esatte subito.
Esempi pratici di budget con la regola del 50/30/20
Vedere la regola applicata a situazioni reali aiuta a capire se e come funziona per il proprio caso.
Caso 1 – Lavoratore dipendente, 1.500 euro netti, Milano:
- Bisogni (750 euro): affitto in condivisione 550 euro, abbonamento ATM 39 euro, spesa 130 euro, bollette 31 euro.
- Desideri (450 euro): ristoranti e aperitivi 150 euro, abbonamenti streaming 25 euro, abbigliamento 100 euro, uscite varie 175 euro.
- Risparmi (300 euro): fondo emergenza 200 euro, ETF azionario 100 euro.
Caso 2 – Libera professionista, media 2.400 euro netti, Roma:
- Bisogni (1.200 euro): affitto 900 euro, spesa 180 euro, bollette 80 euro, trasporti 40 euro.
- Desideri (720 euro): viaggi 300 euro, ristoranti 200 euro, palestra 50 euro, varie 170 euro.
- Risparmi (480 euro): fondo pensione integrativa 200 euro, fondo emergenza 180 euro, investimenti 100 euro.
In entrambi i casi, la regola funziona come mappa, non come gabbia. Se un mese si spende di più in viaggi, si compensa riducendo altrove nei mesi successivi.
Regola del 50/30/20 vs altre strategie di budgeting
La regola del 50/30/20 non è l’unico metodo di budgeting disponibile, e non è necessariamente il migliore per tutti. Ecco un confronto diretto con le alternative più diffuse.
Metodo delle buste (envelope budgeting): assegna una somma fisica (o digitale) a ogni categoria specifica di spesa. È più preciso ma richiede più tempo e disciplina. Adatto a chi tende a spendere in eccesso in aree specifiche.
Budget a base zero: ogni euro del reddito viene assegnato a una voce fino ad arrivare a saldo zero. Ottimo per chi vuole controllo totale, ma impegnativo da mantenere ogni mese.
Regola del 70/20/10: 70% alle spese totali (bisogni + desideri), 20% al risparmio, 10% a donazioni o investimenti. Più flessibile per chi ha spese correnti elevate.
50/30/20 vs le alternative: la regola del 50/30/20 vince in semplicità e accessibilità. Non richiede categorie dettagliate, si adatta rapidamente e funziona bene come primo sistema per chi non ha mai budgetato prima. Per chi ha obiettivi finanziari molto specifici (uscita anticipata dal lavoro, acquisto casa a breve), un metodo più granulare può essere più efficace.
Regola del 50/30/20 con stipendio basso o variabile
Con un reddito basso o irregolare, la regola del 50/30/20 va adattata, non abbandonata. Per molti lavoratori italiani con stipendi sotto i 1.400 euro netti, il 50% potrebbe non coprire le spese essenziali in città ad alto costo della vita.
Con stipendio basso:
- Considera una divisione 60/20/20 o anche 70/15/15 come punto di partenza temporaneo.
- Concentrati sull’abbassare i bisogni nel tempo (coinquilini, cambio operatore telefonico, spesa più efficiente).
- Anche risparmiare il 5-10% è meglio di non risparmiare nulla.
Con reddito variabile (freelance, stagionale, a provvigione):
- Calcola la media degli ultimi 6-12 mesi come base.
- Nei mesi “grassi,” metti la quota eccedente direttamente nei risparmi.
- Tieni un buffer di liquidità di almeno 2 mesi di spese essenziali prima di iniziare a investire.
Cosa fare se le spese essenziali superano il 50%
Se i bisogni superano il 50% del netto, non significa che la regola non funziona: significa che c’è un problema strutturale da affrontare. Ignorarlo non risolve nulla.
Azioni concrete:
- Affitto troppo alto: valuta coinquilini, zona diversa, o negoziazione con il proprietario.
- Bollette elevate: confronta le offerte sul mercato libero (ARERA pubblica comparatori ufficiali).
- Trasporti costosi: verifica se l’abbonamento ai mezzi pubblici è più conveniente dell’auto.
- Spesa alimentare: pianifica i pasti settimanali e usa liste della spesa per ridurre gli sprechi.
Nel breve termine, comprimi i desideri sotto il 30% per compensare. Nel medio termine, l’obiettivo è riportare i bisogni sotto la soglia del 50%.
Problemi comuni nell’applicare la regola del 50/30/20 ed errori da evitare
L’errore più frequente è classificare i desideri come bisogni. Netflix non è un bisogno. La palestra di lusso non è un bisogno. Gonfiare artificialmente la categoria del 50% svuota quella del risparmio.
Altri errori comuni:
- Non automatizzare il risparmio: aspettare “quello che avanza” a fine mese porta quasi sempre a risparmiare zero.
- Usare il lordo invece del netto: porta a calcoli ottimistici e budget irrealistici.
- Non rivalutare ogni 6 mesi: stipendio, affitto e abitudini cambiano; il budget deve seguire.
- Applicare la regola in modo rigido: un mese con spese mediche impreviste non è un fallimento; è la vita.
- Ignorare le spese annuali: assicurazioni, bollo auto, abbonamenti annuali vanno divisi per 12 e inclusi nel calcolo mensile.
Per chi è adatta la regola del 50/30/20
La regola del 50/30/20 è adatta a chi inizia a gestire il proprio denaro per la prima volta, a chi ha uno stipendio medio-regolare e a chi cerca un sistema semplice da mantenere nel tempo senza stress. Non è ideale per chi ha obiettivi finanziari molto aggressivi (come il movimento FIRE, che richiede tassi di risparmio del 40-70%), né per chi ha debiti ad alto interesse che richiedono rimborso accelerato immediato.
Adatta se:
- Sei un neolaureato o hai appena iniziato a lavorare.
- Non hai mai seguito un budget prima.
- Vuoi un sistema che richieda meno di 30 minuti al mese.
Meno adatta se:
- Hai debiti con interessi sopra il 10% (priorità assoluta al rimborso).
- Vuoi andare in pensione anticipatamente.
- Hai spese molto irregolari mese per mese.
Come adattare la regola del 50/30/20 se hai debiti
Se hai debiti, il 20% va usato in modo strategico. Prima di tutto, distingui tra debiti ad alto interesse (carte di credito, prestiti personali con tassi sopra il 6-8%) e debiti a basso interesse (mutuo, prestiti agevolati).
Strategia consigliata con debiti:
- Mantieni un mini fondo di emergenza di 500-1.000 euro prima di tutto.
- Usa la maggior parte del 20% per rimborsare i debiti ad alto interesse, partendo da quello con il tasso più elevato (metodo avalanche).
- Una volta estinti i debiti costosi, sposta quella quota verso il risparmio e gli investimenti.
Il mutuo sulla prima casa rientra generalmente nei bisogni (50%), non nel 20%, perché è una spesa ricorrente necessaria come l’affitto.
App e strumenti per gestire il budget con la regola del 50/30/20
Esistono strumenti gratuiti e a pagamento che semplificano il monitoraggio mensile. La scelta dipende dal livello di dettaglio che si vuole.
App consigliate:
- Spendee (gratuita con opzione premium): interfaccia intuitiva, categorizzazione automatica, disponibile in italiano.
- Wallet by BudgetBakers: connessione diretta con molte banche italiane, report visivi chiari.
- Money Manager Expense & Budget: semplice, offline, adatta a chi preferisce non connettere il conto.
Strumenti gratuiti senza app:
- Google Sheets con un template personalizzato: massima flessibilità, nessun costo, accessibile da qualsiasi dispositivo.
- Foglio Excel con tre colonne (bisogni, desideri, risparmi) e totali automatici.
Il miglior strumento è quello che usi davvero. Se un’app sofisticata viene abbandonata dopo due settimane, un foglio di carta funziona meglio.

FAQ
La regola del 50/30/20 si applica al lordo o al netto? Sempre al netto. Il reddito lordo include tasse e contributi che non sono disponibili per le spese. Usare il netto garantisce un budget realistico.
Cosa succede se un mese spendo di più in una categoria? Non è un problema grave. Compensa nei mesi successivi riducendo quella categoria. La regola funziona su base mensile media, non come limite rigido giorno per giorno.
Posso usare la regola del 50/30/20 con uno stipendio di 1.000 euro? Sì, ma potrebbe essere necessario adattare le percentuali. Con 1.000 euro netti in una città come Milano o Roma, il 50% (500 euro) potrebbe non coprire l’affitto. In quel caso, considera 60/25/15 come punto di partenza.
La rata del mutuo va nei bisogni o nei risparmi? Va nei bisogni (50%), perché è una spesa ricorrente necessaria, come l’affitto. Solo la quota capitale del mutuo potrebbe essere considerata parzialmente come “risparmio forzato,” ma per semplicità si include nei bisogni.
Quanto tempo ci vuole prima di vedere risultati? I primi risultati (fondo di emergenza, riduzione dello stress finanziario) si vedono in 3-6 mesi di applicazione costante. I risultati a lungo termine (investimenti, pensione) richiedono anni.
Posso includere lo stipendio del partner nel calcolo? Sì, molte coppie applicano la regola al reddito familiare combinato. L’importante è che entrambi i partner concordino sulla classificazione delle spese.
La palestra è un bisogno o un desiderio? In quasi tutti i casi è un desiderio, a meno che non sia prescritta da un medico per una condizione specifica. Questo vale anche per abbonamenti premium, auto di lusso e vacanze.
Devo avere un conto separato per i risparmi? Non è obbligatorio, ma è fortemente consigliato. Tenere i risparmi su un conto separato (meglio se con accesso leggermente meno immediato) riduce la tentazione di usarli per spese quotidiane.
La regola del 50/30/20 funziona anche per i lavoratori autonomi? Sì, ma richiede più attenzione. I lavoratori autonomi devono accantonare anche le tasse (IVA, IRPEF) prima di calcolare il netto disponibile. Un errore comune è dimenticare di sottrarre le imposte dal reddito lordo.
Cosa devo fare prima: fondo di emergenza o investimenti? Prima il fondo di emergenza (obiettivo minimo: 3 mesi di spese essenziali). Solo dopo aver raggiunto questa base, ha senso destinare parte del 20% agli investimenti.
Conclusione
Capire come gestire lo stipendio mensile con la regola del 50/30/20 non richiede una laurea in economia né software costosi. Richiede onestà sui propri numeri, un’ora di lavoro iniziale e la disciplina di automatizzare il risparmio prima di spendere.
Prossimi passi concreti:
- Calcola il tuo netto mensile reale e scrivi i tre importi (50%, 30%, 20%) su un foglio.
- Analizza le spese degli ultimi tre mesi e classifica ogni voce nelle tre categorie.
- Imposta un bonifico automatico verso un conto risparmio separato entro questa settimana.
- Scegli uno strumento di monitoraggio (anche solo un foglio Google) e usalo per almeno 60 giorni.
- Rivedi le percentuali ogni sei mesi o dopo ogni cambiamento significativo di reddito o spese.
La regola del 50/30/20 non è una soluzione perfetta per ogni situazione, ma è uno dei punti di partenza più solidi disponibili. Chi la applica con costanza per sei mesi raramente torna a gestire i soldi senza un sistema.
Riferimenti
- Warren, Elizabeth e Warren Tyagi, Amelia. All Your Worth: The Ultimate Lifetime Money Plan. Free Press, 2005.
- Autorità di Regolazione per Energia Reti e Ambiente (ARERA). Comparatore offerte mercato libero. https://www.arera.it. Consultato nel 2024.
- Banca d’Italia. Indagine sul risparmio e sulle scelte finanziarie degli italiani. 2023. https://www.bancaditalia.it