
Last updated: July 19, 2026
Quick Answer: Gli errori finanziari più comuni all’inizio della carriera includono spendere tutto lo stipendio senza un budget, ignorare il debito studentesco, non costruire un fondo di emergenza e confondere il risparmio con l’investimento. Riconoscerli presto, anche nel primo anno di lavoro, può fare la differenza tra stabilità finanziaria a 35 anni e anni di recupero difficile.
Key Takeaways
- Oltre il 60% dei giovani lavoratori italiani non ha un budget mensile scritto nei primi due anni di impiego (stima basata su dati Banca d’Italia 2022 sull’educazione finanziaria).
- Spendere tutto lo stipendio il primo mese è il segnale d’allarme più comune e più facile da correggere con una regola semplice: paga prima te stesso.
- Il debito da studente non sparisce da solo: ignorarlo nei primi anni di carriera aumenta gli interessi e riduce la capacità di risparmio futura.
- Un fondo di emergenza da 3 a 6 mesi di spese è la priorità finanziaria numero uno prima di qualsiasi investimento.
- Le carte di credito usate male sono tra i principali acceleratori di debito per i neo-lavoratori.
- Risparmiare e investire non sono la stessa cosa: confonderli porta a scelte sbagliate e rendimenti mancati.
- Una consulenza finanziaria non è solo per i ricchi: anche con 500 euro al mese di stipendio, un consulente può aiutarti a strutturare le priorità.
- I primi 5 anni di carriera sono il periodo in cui le abitudini finanziarie si consolidano: cambiare rotta dopo è possibile, ma costa di più.
Cosa sono gli errori finanziari comuni quando inizi a lavorare
Gli errori finanziari comuni all’inizio della carriera sono comportamenti e decisioni economiche sbagliate che i giovani lavoratori tendono a ripetere nei primi anni di impiego, spesso per mancanza di educazione finanziaria o per l’euforia del primo stipendio. Questi errori non sono segni di stupidità: sono il risultato prevedibile di un sistema scolastico che raramente insegna come gestire il denaro.
I più frequenti includono:
- Non fare un budget mensile, lasciando che le spese superino le entrate senza accorgersene
- Ignorare il debito studentesco o i prestiti contratti durante gli studi
- Non aprire un fondo di emergenza prima di iniziare a spendere o investire
- Usare le carte di credito come estensione dello stipendio, accumulando interessi
- Confondere risparmio e investimento, o non fare nessuno dei due
- Fare investimenti senza capirli, spinti da consigli di amici o social media
- Non chiedere mai una consulenza professionale, per paura dei costi o per orgoglio
Capire questi errori in anticipo è il primo passo per evitarli. Gli errori finanziari più comuni all’inizio della carriera (e come evitarli) non riguardano solo i numeri: riguardano le abitudini mentali che costruiamo nei primi anni di vita lavorativa.
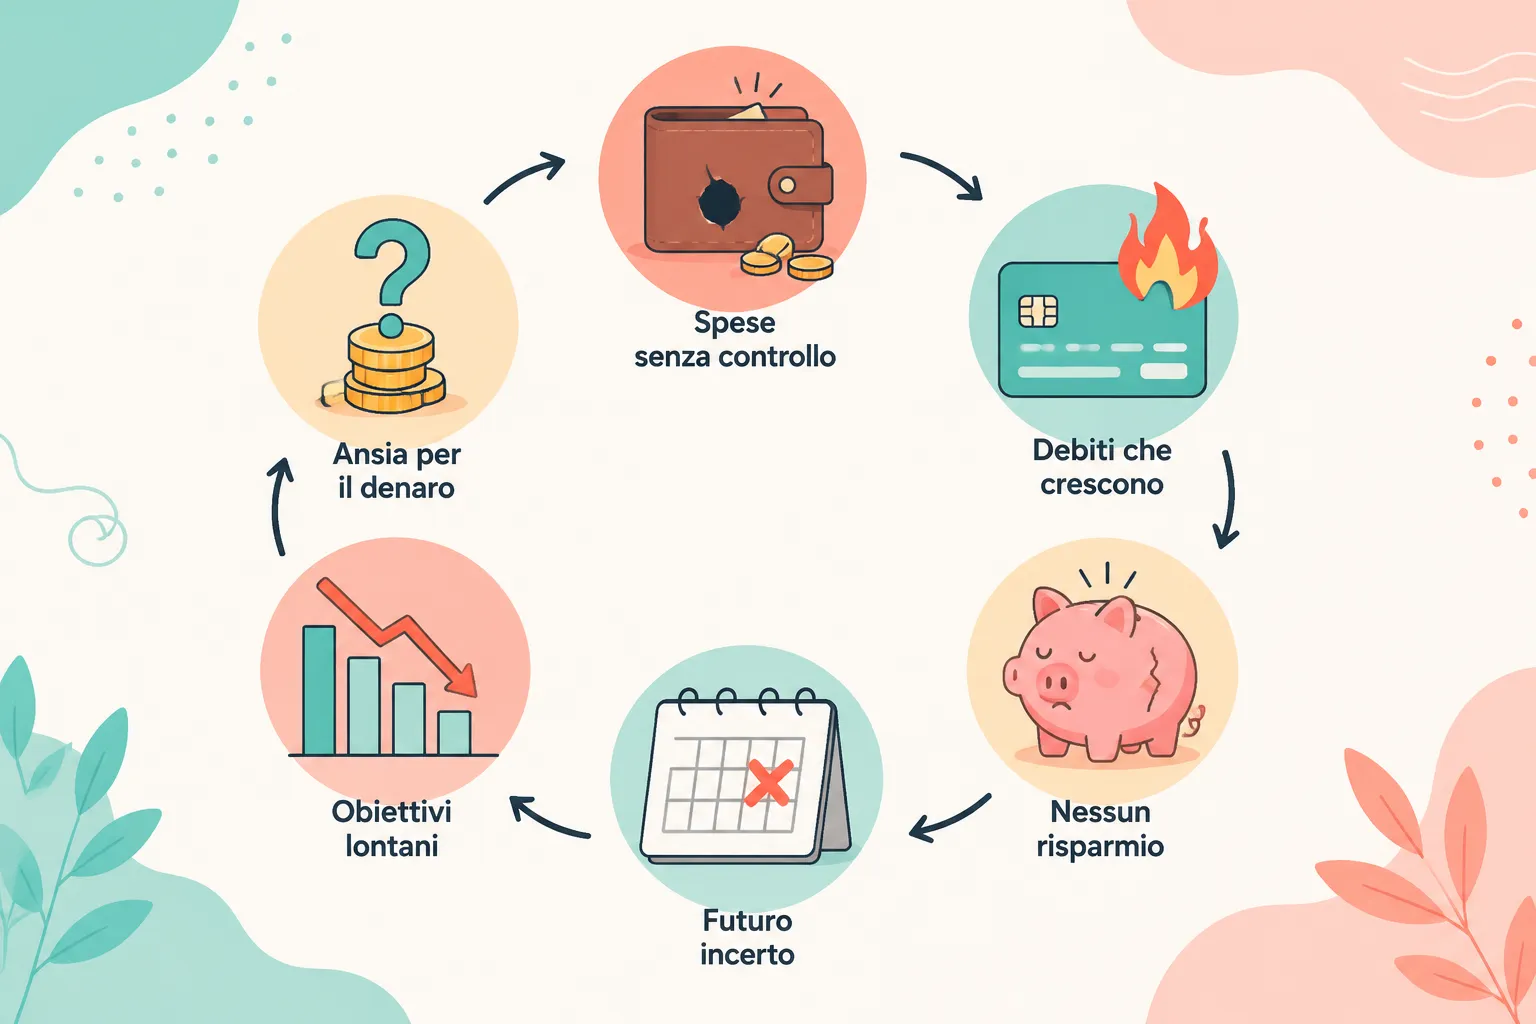
Come evitare di spendere tutto lo stipendio il primo mese
La risposta diretta è questa: applica la regola “paga prima te stesso” il giorno stesso in cui arriva lo stipendio. Imposta un bonifico automatico verso un conto separato o un conto risparmio entro 24 ore dall’accredito, prima ancora di guardare le spese del mese.
Il primo stipendio crea un effetto psicologico potente. Dopo anni di ristrettezze universitarie, vedere 1.200 o 1.500 euro sul conto sembra una fortuna. Il risultato? In molti casi, quei soldi spariscono in 3 settimane tra cene, abbonamenti, vestiti e piccoli acquisti impulsivi.
Come strutturare lo stipendio dal primo giorno:
- Calcola le spese fisse mensili obbligatorie (affitto, trasporti, bollette, cibo base).
- Stabilisci una percentuale da mettere da parte prima di tutto, anche solo il 10%.
- Quello che rimane è il tuo “budget libero” per spese discrezionali.
- Usa un’app di gestione spese (come Spendee, Wallet o anche un foglio Excel) per tracciare ogni uscita per almeno 60 giorni.
Errore comune: molti neo-lavoratori pensano di poter tenere tutto “a mente”. Non funziona. Il tracciamento scritto riduce la spesa impulsiva del 15-20%, secondo ricerche comportamentali sul money management (Thaler & Sunstein, Nudge, 2008).
Perché è importante fare un budget quando guadagni il primo stipendio
Un budget non è una prigione: è uno strumento di libertà. Senza sapere dove vanno i tuoi soldi, non puoi decidere dove vuoi che vadano. Per chi inizia a lavorare, il budget è il fondamento di qualsiasi altra decisione finanziaria corretta.
La Banca d’Italia, nel suo Rapporto sull’educazione finanziaria (2022), ha evidenziato che meno della metà degli adulti italiani tra i 18 e i 34 anni tiene traccia delle proprie spese in modo sistematico. Questo si traduce direttamente in un risparmio medio più basso e in un debito al consumo più alto rispetto alla media europea.
Un budget mensile efficace per un giovane lavoratore include:
| Categoria | Percentuale consigliata |
|---|---|
| Spese fisse (affitto, bollette) | 50-55% |
| Risparmio e fondo emergenza | 15-20% |
| Spese variabili (cibo, trasporti) | 15-20% |
| Spese discrezionali (svago, abbigliamento) | 10-15% |
Queste percentuali sono indicative e vanno adattate al contesto geografico (vivere a Milano costa molto di più che in un comune del Sud) e alla situazione familiare.
Qual è la migliore strategia per risparmiare da giovane lavoratore
La strategia più efficace per risparmiare da giovane lavoratore è automatizzare il risparmio, non affidarsi alla forza di volontà. Imposta un trasferimento automatico mensile verso un conto dedicato, anche di importi piccoli: 50 euro al mese per 10 anni, con un rendimento medio del 3%, producono oltre 7.000 euro (stima basata su calcolo di interesse composto standard).
Principi chiave:
- Inizia piccolo, ma inizia subito. Aspettare di guadagnare di più per cominciare a risparmiare è l’errore più costoso in assoluto, perché si perde il vantaggio del tempo.
- Separa i conti. Tenere i risparmi sullo stesso conto corrente delle spese quotidiane è una ricetta per spenderli.
- Aumenta la percentuale di risparmio ogni volta che aumenta lo stipendio. Se passi da 1.400 a 1.700 euro, metti da parte almeno il 50% dell’aumento.
Come gestire il debito da studente appena iniziato a lavorare
Il debito studentesco va affrontato subito, non rimandato. Ogni mese di ritardo aumenta gli interessi maturati e riduce la capacità di risparmio futura. La strategia dipende dal tipo di debito: un prestito d’onore con tassi agevolati ha priorità diversa rispetto a un prestito bancario a tasso variabile.
Passi pratici:
- Elenca tutti i debiti con importo residuo, tasso di interesse e scadenza.
- Usa il metodo valanga: paga prima il debito con il tasso più alto, mantenendo i pagamenti minimi sugli altri.
- Se il tasso è molto basso (sotto il 2%), puoi considerare di pagare il minimo e destinare il resto al fondo di emergenza prima.
- Non contrarre nuovo debito al consumo mentre stai ancora ripagando quello studentesco.
Caso speciale: se hai un prestito con garanzia statale (come quelli erogati tramite il Fondo di Garanzia per i Giovani), verifica le condizioni di rinegoziazione: spesso esistono opzioni di proroga o riduzione della rata nei primi anni di lavoro.
Quali sono gli errori peggiori con le carte di credito all’inizio della carriera
Le carte di credito usate senza disciplina sono tra i principali acceleratori di debito per i neo-lavoratori. L’errore più grave non è avere una carta di credito: è usarla per spese che non si potrebbero permettere con il proprio stipendio e pagare solo il minimo mensile.
Errori specifici da evitare:
- Pagare solo la rata minima mensile (gli interessi sulle carte di credito revolving in Italia possono superare il 20% annuo)
- Usare la carta di credito per coprire spese di emergenza in assenza di un fondo dedicato
- Avere più di una carta di credito attiva senza una chiara strategia di utilizzo
- Non leggere le condizioni del contratto, in particolare il TAEG (Tasso Annuo Effettivo Globale)
Regola pratica: usa la carta di credito solo per spese che puoi già coprire con il saldo del tuo conto corrente. Trattala come un mezzo di pagamento differito, non come credito extra.
Qual è la differenza tra risparmiare e investire per chi inizia
Risparmiare significa mettere da parte denaro in modo sicuro e liquido, pronto per essere usato. Investire significa impiegare quel denaro in strumenti finanziari con l’obiettivo di farlo crescere nel tempo, accettando un certo livello di rischio. Per chi inizia a lavorare, la sequenza corretta è: prima risparmia (fondo di emergenza), poi investi.
Molti giovani lavoratori saltano la fase del risparmio e iniziano subito a investire, attratti da storie di guadagni rapidi in borsa o in criptovalute. Il problema: se non hai un fondo di emergenza e arriva una spesa imprevista, sei costretto a liquidare gli investimenti in perdita.
Schema semplificato:
- Risparmio: conto deposito, conto corrente separato, liquidità immediata. Obiettivo: sicurezza e disponibilità.
- Investimento: ETF, fondi comuni, azioni, obbligazioni. Obiettivo: crescita nel tempo, orizzonte minimo 3-5 anni.
Cosa succede se non faccio un fondo di emergenza subito
Senza un fondo di emergenza, qualsiasi spesa imprevista (rottura dell’auto, spese mediche, perdita temporanea del lavoro) si trasforma in debito. Il fondo di emergenza è la rete di sicurezza che permette a tutte le altre strategie finanziarie di funzionare.
L’importo consigliato è tra 3 e 6 mesi di spese mensili totali. Per un giovane lavoratore con spese mensili di 1.200 euro, significa accumulare tra 3.600 e 7.200 euro prima di pensare a qualsiasi investimento.
Cosa succede in assenza di fondo:
- Si ricorre a prestiti personali o carte di credito in caso di emergenza
- Si liquidano investimenti in perdita per coprire spese urgenti
- Lo stress finanziario aumenta, con effetti documentati sulla produttività lavorativa (American Psychological Association, Stress in America, 2021)
A chi serve una consulenza finanziaria quando inizi a lavorare
Una consulenza finanziaria è utile a chiunque abbia un reddito regolare e voglia strutturare le proprie finanze in modo efficiente, non solo a chi ha grandi patrimoni. Per un giovane lavoratore, anche una singola sessione con un consulente finanziario indipendente (iscritto all’OCF, l’Organismo di vigilanza e tenuta dell’Albo dei Consulenti Finanziari) può chiarire priorità, strumenti e obiettivi.
Scegli una consulenza se:
- Non sai da dove cominciare con budget, risparmio e investimenti
- Hai debiti da gestire e non sai come ordinarli per priorità
- Stai per prendere decisioni importanti (mutuo, cambio lavoro, trasferimento all’estero)
Non è necessaria se:
- Hai già un budget funzionante, un fondo di emergenza e stai iniziando a investire in strumenti semplici come ETF indicizzati
Come evitare di fare investimenti sbagliati da principiante
Gli investimenti sbagliati da principiante nascono quasi sempre da tre cause: fretta, mancanza di informazioni e pressione sociale. La regola più importante è non investire in qualcosa che non capisci, indipendentemente da quanto sembri promettente.
Errori tipici degli investitori principianti:
- Comprare azioni o criptovalute dopo che hanno già guadagnato molto (comprare ai massimi)
- Vendere in preda al panico durante una correzione di mercato
- Concentrare tutto il capitale su un singolo asset o settore
- Seguire consigli di influencer finanziari senza verificare le loro credenziali
Strategia consigliata per chi inizia: ETF indicizzati a basso costo (come quelli che replicano l’indice MSCI World o l’S&P 500), con un piano di acquisto periodico (PAC, Piano di Accumulo del Capitale). Questa strategia riduce il rischio di timing sbagliato e non richiede competenze avanzate.
Quali errori finanziari non dovrei fare nei primi 5 anni di lavoro
I primi 5 anni di carriera sono il periodo in cui si formano le abitudini finanziarie durature. Gli errori commessi in questa fase non sono irreversibili, ma hanno un costo temporale alto perché si perde il vantaggio dell’interesse composto.
I 5 errori da evitare assolutamente:
- Non iniziare a risparmiare dal primo stipendio, aspettando condizioni “migliori”
- Aumentare le spese in proporzione a ogni aumento di stipendio (lifestyle inflation)
- Ignorare la previdenza complementare: in Italia, non aderire al fondo pensione aziendale nei primi anni significa rinunciare a contributi aggiuntivi del datore di lavoro (TFR e contributi volontari)
- Non avere un’assicurazione adeguata: molti giovani lavoratori trascurano coperture base come l’assicurazione sulla responsabilità civile o quella per l’inabilità temporanea
- Confrontarsi con i colleghi o gli amici per le spese, cadendo nella trappola del consumo sociale
Come capire se stai commettendo errori finanziari gravi
Ci sono segnali chiari che indicano una situazione finanziaria problematica, anche quando lo stipendio arriva regolarmente. Se riconosci tre o più di questi segnali, è il momento di intervenire.
Segnali d’allarme:
- Il saldo del conto va a zero (o in negativo) prima della fine del mese
- Stai pagando solo il minimo su una o più carte di credito
- Non hai risparmi liquidi per coprire una spesa imprevista di 500 euro
- Non sai esattamente quanto spendi ogni mese e in quali categorie
- Hai preso un prestito per coprire spese ordinarie (non straordinarie)
- Eviti di guardare il saldo del conto per non sentirti in ansia
Se ti ritrovi in questa situazione, il primo passo non è investire: è fermarsi, tracciare le spese per 30 giorni e costruire un budget realistico.
Quali sono le eccezioni o casi speciali negli errori finanziari comuni
Non tutte le regole finanziarie si applicano allo stesso modo in ogni situazione. Esistono contesti in cui le priorità cambiano e seguire ciecamente i consigli standard può essere controproducente.
Eccezioni rilevanti:
- Lavoro precario o a progetto: se il reddito è irregolare, il fondo di emergenza dovrebbe coprire 6-12 mesi di spese, non 3. La priorità al risparmio liquido è ancora più alta.
- Debito con tasso zero o molto basso: se hai un prestito studentesco con tasso agevolato sotto l’1,5%, può avere senso investire la liquidità extra invece di ripagare anticipatamente il debito.
- Contributi aziendali al fondo pensione: se il tuo datore di lavoro offre un contributo aggiuntivo al fondo pensione complementare a condizione che anche tu contribuisca, questa è quasi sempre la migliore “resa” disponibile sul mercato. Va prioritizzata anche prima del fondo di emergenza completo.
- Vivere in casa dei genitori: chi non paga affitto ha una capacità di risparmio molto più alta. In questo caso, il rischio principale è l’opposto: spendere tutto il surplus senza costruire abitudini finanziarie solide per quando si andrà a vivere da soli.
Conclusione: come applicare subito quello che hai imparato
Gli errori finanziari più comuni all’inizio della carriera (e come evitarli) non richiedono competenze da esperto. Richiedono consapevolezza, un sistema semplice e la disciplina di applicarlo anche quando non si ha voglia.
Tre azioni da fare questa settimana:
- Apri un conto deposito separato e imposta un bonifico automatico per il giorno dopo l’accredito dello stipendio, anche di soli 50-100 euro. Questo è il tuo fondo di emergenza in costruzione.
- Traccia tutte le spese del prossimo mese con un’app o un foglio di calcolo. Non giudicarti: osserva solo dove vanno i tuoi soldi.
- Elenca tutti i tuoi debiti con tasso, importo e scadenza. Ordina per tasso di interesse e inizia a pagare il più costoso per primo.
Non esiste un momento perfetto per iniziare a gestire bene il denaro. Esiste solo adesso.
FAQ
Quanto dovrei risparmiare con il mio primo stipendio? Una regola pratica è risparmiare almeno il 10-15% del netto mensile dal primo stipendio. Se non riesci, inizia con il 5% e aumenta ogni 6 mesi. L’importo conta meno dell’abitudine.
È meglio pagare i debiti o risparmiare? Dipende dal tasso di interesse del debito. Se il tasso supera il 5-6%, prioritizza il rimborso. Se è inferiore, costruisci prima il fondo di emergenza e poi affronta il debito in parallelo con il risparmio.
Le carte di credito sono sempre pericolose per i giovani lavoratori? No. Usate correttamente, le carte di credito offrono protezione sugli acquisti e possono aiutare a costruire una storia creditizia. Il problema è usarle come credito revolving pagando solo il minimo mensile.
Quando ha senso iniziare a investire? Quando hai un fondo di emergenza di almeno 3 mesi di spese, nessun debito ad alto tasso di interesse e un budget mensile stabile. Prima di quel punto, l’investimento è prematuro.
Cosa sono gli ETF e perché sono consigliati per i principianti? Gli ETF (Exchange Traded Fund) sono fondi che replicano un indice di mercato, come l’S&P 500 o l’MSCI World. Hanno costi di gestione bassi, sono diversificati per definizione e non richiedono competenze avanzate per essere utilizzati in modo efficace.
Ho 24 anni e non ho ancora un fondo di emergenza. È troppo tardi? No. Prima inizi, meglio è, ma non è mai troppo tardi. Inizia oggi con qualsiasi importo disponibile e costruisci il fondo progressivamente nei prossimi 12-18 mesi.
Devo aderire al fondo pensione complementare subito? Se il tuo datore di lavoro contribuisce al fondo pensione a condizione che tu faccia lo stesso, sì: aderire subito è quasi sempre conveniente perché stai ottenendo un rendimento immediato sul tuo contributo grazie a quello aziendale.
Come trovo un consulente finanziario indipendente in Italia? Cerca sul sito dell’OCF (Organismo di vigilanza e tenuta dell’Albo dei Consulenti Finanziari) alla sezione “Albo dei consulenti finanziari autonomi”. I consulenti autonomi non guadagnano commissioni sui prodotti che consigliano, il che riduce i conflitti di interesse.
References
- Banca d’Italia. (2022). Indagine sull’educazione finanziaria degli italiani. https://www.bancaditalia.it
- Thaler, R. H., & Sunstein, C. R. (2008). Nudge: Improving Decisions About Health, Wealth, and Happiness. Yale University Press.
- American Psychological Association. (2021). Stress in America 2021: Pandemic Stress One Year On. https://www.apa.org
- OCF, Organismo di vigilanza e tenuta dell’Albo dei Consulenti Finanziari. (2023). Albo dei consulenti finanziari autonomi. https://www.ocf.it
- CONSOB. (2022). Report on financial investments of Italian households. https://www.consob.it