
Last updated: July 19, 2026
Quick Answer: Per fare un bilancio personale mensile in meno di 15 minuti, ti bastano tre passaggi: raccogliere tutte le entrate del mese, sommare le uscite per categoria, e calcolare la differenza. Con un template pronto o un’app dedicata, l’intero processo richiede meno tempo di un caffè al bar. La chiave è preparare il sistema una volta sola, poi mantenerlo ogni mese.
Key Takeaways
- Un bilancio personale mensile confronta entrate e uscite in un periodo di 30 giorni e serve a capire dove va il tuo denaro.
- Puoi completare il bilancio in 15 minuti se usi un template precompilato o un’app che sincronizza automaticamente i movimenti bancari.
- Le categorie di spesa principali da tracciare sono: abitazione, alimentazione, trasporti, salute, svago e risparmio.
- Il bilancio personale descrive la situazione attuale; il budget mensile è il piano per il futuro. Entrambi sono utili, ma servono a scopi diversi.
- Gli errori più comuni sono dimenticare le spese irregolari (assicurazioni, abbonamenti annuali) e non aggiornare il bilancio per settimane intere.
- Chi ha un reddito variabile o lavora come freelance deve usare una media mobile su 3-6 mesi per stimare le entrate mensili.
- Strumenti gratuiti come Google Fogli o Spendee (piano base) bastano per la maggior parte delle persone; quelli a pagamento aggiungono automazione e report avanzati.
- Avere più conti correnti non complica il bilancio se usi un aggregatore bancario o un foglio unico con colonne separate per conto.
Cos’è un bilancio personale mensile e perché è importante
Un bilancio personale mensile è un documento, digitale o cartaceo, che registra tutte le entrate e le uscite di un individuo o di un nucleo familiare nell’arco di un mese. Non è un piano futuro: è una fotografia della realtà finanziaria attuale.
Perché farlo? Perché senza dati non puoi prendere decisioni. Molte persone arrivano a fine mese sorprese dal saldo del conto corrente, senza capire dove sia finito il denaro. Un bilancio mensile elimina quella sorpresa. Secondo una ricerca di Banca d’Italia del 2023 sull’alfabetizzazione finanziaria degli italiani, meno del 40% degli adulti tiene traccia sistematica delle proprie spese mensili, eppure chi lo fa dichiara un livello di controllo finanziario percepito significativamente più alto.
Il bilancio personale è utile a chiunque: dipendenti, pensionati, studenti universitari, freelance. Diventa ancora più prezioso nei momenti di cambiamento, come un trasloco, una nascita, o un cambio di lavoro.
Bilancio personale vs budget mensile: qual è la differenza
Il bilancio personale registra ciò che è già successo; il budget mensile pianifica ciò che vuoi che accada. Sono strumenti complementari, non alternativi.
Pensa al bilancio come al rendiconto di un’azienda: mostra i numeri reali del mese appena chiuso. Il budget, invece, è il piano previsionale: stabilisce quanto vuoi spendere in ogni categoria prima che il mese inizi. Molti strumenti digitali li integrano nello stesso schermo, ma concettualmente restano distinti.
- Bilancio personale: retrospettivo, descrittivo, basato su dati certi.
- Budget mensile: prospettico, prescrittivo, basato su stime e obiettivi.
Se sei alle prime armi, inizia dal bilancio. Solo dopo aver capito le tue spese reali ha senso costruire un budget realistico.
Come fare un bilancio personale mensile in meno di 15 minuti: la guida passo per passo
Fare un bilancio personale mensile in meno di 15 minuti è possibile se segui una sequenza precisa. Ecco il metodo che uso personalmente ogni primo del mese.
Passo 1 (2 minuti): Raccogli le entrate Apri il tuo conto corrente o l’app bancaria e annota tutti gli accrediti del mese: stipendio, affitti percepiti, rimborsi, entrate extra. Scrivi il totale in una riga chiamata “Entrate totali”.
Passo 2 (8 minuti): Categorizza le uscite Scorri i movimenti in uscita e assegnali a una categoria. Non serve essere perfetti: una voce assegnata alla categoria sbagliata non cambia il quadro generale. Le categorie standard sono:
- Abitazione (affitto o mutuo, utenze, condominio)
- Alimentazione (supermercato, mercato, ristoranti)
- Trasporti (carburante, abbonamenti, parcheggi)
- Salute (farmaci, visite, palestra)
- Svago e abbonamenti (streaming, uscite, viaggi)
- Risparmio e investimenti
- Altro (spese non classificabili)
Passo 3 (3 minuti): Calcola il saldo e analizza Sottrai le uscite totali dalle entrate totali. Se il risultato è positivo, stai risparmiando. Se è negativo, stai erodendo i risparmi o accumulando debito. Poi guarda quale categoria ha assorbito la quota maggiore di spesa rispetto al mese precedente.
Passo 4 (2 minuti): Annota una sola azione correttiva Non serve riscrivere tutta la vita finanziaria. Scegli una cosa sola da cambiare il mese prossimo. Questo passaggio trasforma il bilancio da esercizio contabile in strumento di miglioramento reale.
Come organizzare le spese per fare il bilancio velocemente
La velocità dipende quasi interamente da quanto le spese sono già organizzate prima che tu apra il foglio. Se devi cercare scontrini cartacei in tre cassetti diversi, i 15 minuti diventano un’ora.
La soluzione più efficace è concentrare i pagamenti su uno o due strumenti tracciabili: carta di credito, carta di debito, o un conto dedicato alle spese correnti. I pagamenti in contanti sono il nemico del bilancio rapido perché non lasciano traccia digitale.
Tre abitudini che riducono il tempo di compilazione:
- Usa sempre la stessa carta per le spese quotidiane. Avere tutti i movimenti in un unico estratto conto dimezza il tempo di raccolta dati.
- Fotografa gli scontrini delle spese in contanti con un’app come Expensify o anche la fotocamera dello smartphone, e archiviali in una cartella mensile.
- Fai il bilancio sempre lo stesso giorno del mese, preferibilmente il primo o il secondo. La memoria è più fresca e i dati sono completi.
Come categorizzare le spese nel bilancio personale
Le categorie di spesa ideali sono quelle che rispecchiano la tua vita reale, non un modello teorico preso da un libro. Inizia con 6-8 macro-categorie, poi aggiungi sotto-categorie solo se hai bisogno di maggiore dettaglio.
Un sistema di categorizzazione efficace per il contesto italiano nel 2026:
| Categoria | Esempi tipici |
|---|---|
| Abitazione | Affitto, mutuo, luce, gas, acqua, internet |
| Alimentazione | Supermercato, mercato rionale, take-away |
| Trasporti | Carburante, abbonamento ATM/Trenitalia, taxi, parcheggi |
| Salute e benessere | Farmacia, visite mediche, palestra, parrucchiere |
| Svago e cultura | Cinema, ristoranti, abbonamenti streaming, libri |
| Abbigliamento | Vestiti, scarpe, accessori |
| Risparmio | Versamenti su conto risparmio, investimenti |
| Altro | Tutto il resto |
Regola pratica: se una categoria supera il 5% delle tue uscite totali, vale la pena tenerla separata. Se è sotto quella soglia, uniscila ad “Altro” per non appesantire il bilancio.
Quali app usare per fare un bilancio personale in 15 minuti
Le app migliori per fare un bilancio personale mensile in meno di 15 minuti sono quelle che si collegano direttamente al tuo conto corrente e categorizzano automaticamente le spese. Questo elimina il passaggio più lento: l’inserimento manuale dei dati.
App gratuite (o con piano base gratuito):
- Spendee (piano gratuito): interfaccia intuitiva, categorizzazione manuale, disponibile in italiano.
- Money Manager (Android/iOS): ottimo per chi preferisce inserire le spese manualmente, con grafici mensili chiari.
- Google Fogli con template: massima flessibilità, zero costi, ma richiede inserimento manuale.
App a pagamento con maggiore automazione:
- YNAB (You Need A Budget): circa 14,99 euro al mese, sincronizzazione bancaria, metodologia budget-first molto strutturata. Adatto a chi vuole andare oltre il semplice bilancio.
- Buddy: più semplice di YNAB, buona interfaccia in italiano, circa 3-4 euro al mese.
Strumenti gratuiti vs a pagamento: per la maggior parte delle persone, un foglio Google con un template precompilato o Spendee nel piano gratuito è sufficiente. Le versioni a pagamento aggiungono valore soprattutto se hai conti multipli, vuoi report automatici, o stai costruendo un piano di risparmio a lungo termine.
Template o modello gratis per bilancio personale mensile
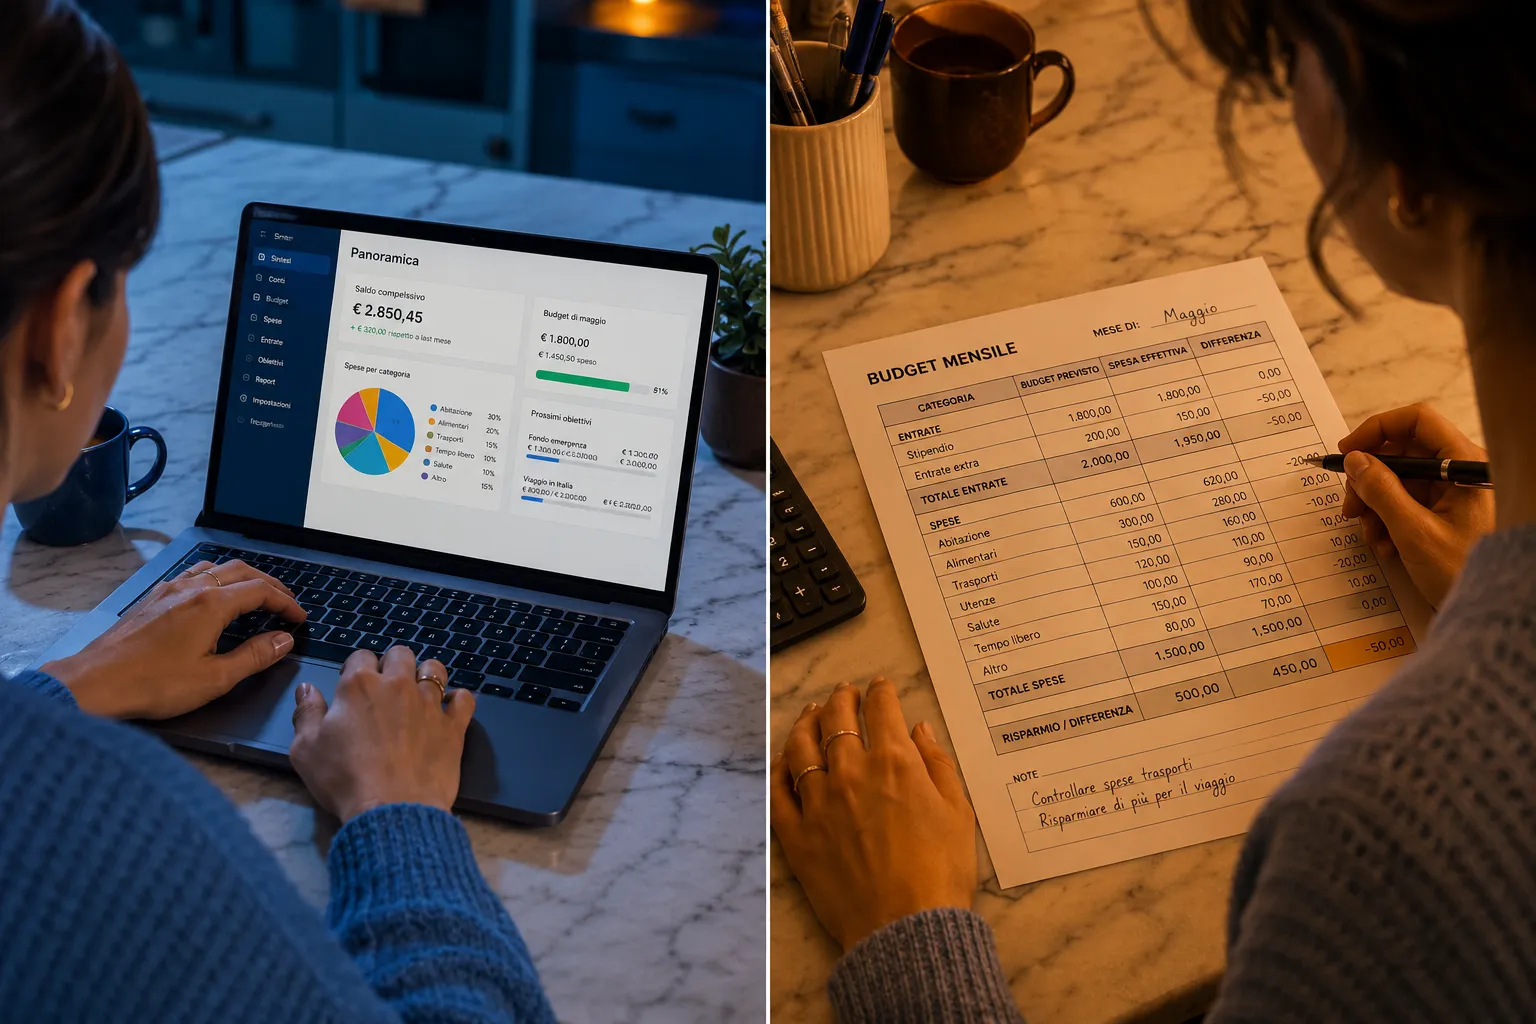
Un template gratuito per il bilancio personale mensile deve avere tre sezioni: entrate, uscite per categoria, e saldo finale. Tutto il resto è opzionale.
Puoi trovare template gratuiti in questi modi:
- Google Fogli: cerca “bilancio personale mensile” nella galleria dei template integrata. Ce ne sono diversi già in italiano.
- Microsoft Excel: stessa procedura, sezione “Modelli personali” o “Budget personale” nella schermata iniziale.
- Vertex42.com: sito specializzato in template finanziari, con versioni scaricabili gratuitamente in formato Excel.
Come adattare un template in 5 minuti:
- Elimina le categorie che non usi.
- Aggiungi le categorie specifiche della tua vita (es. “Animali domestici”, “Asilo nido”).
- Inserisci le entrate fisse nella colonna apposita.
- Salva il file come “Template base” e duplicalo ogni mese senza modificare l’originale.
Errori comuni quando si fa il bilancio personale
L’errore più frequente non è sbagliare i calcoli: è dimenticare le spese irregolari. Assicurazioni annuali, abbonamenti semestrali, regali di compleanno, manutenzione dell’auto: queste voci non compaiono ogni mese, ma esistono e vanno incluse nel bilancio.
Altri errori da evitare:
- Fare il bilancio una volta e poi abbandonarlo. Il valore del bilancio è nella continuità, non nella perfezione del singolo mese.
- Usare categorie troppo granulari. Se hai 25 categorie, il bilancio diventa un lavoro a tempo pieno. Inizia con 8, poi aggiungi solo se necessario.
- Non includere il risparmio come voce di uscita. Il risparmio va trattato come una spesa fissa, non come “quello che avanza”. Inseriscilo come categoria obbligatoria.
- Confondere il saldo del conto con il reddito disponibile. Il conto corrente può contenere risparmi accumulati nei mesi precedenti: il bilancio mensile misura solo i flussi del mese corrente.
Bilancio personale per chi non ha mai fatto uno: da dove iniziare
Se non hai mai fatto un bilancio personale, inizia con il metodo più semplice possibile: carta, penna, e tre colonne. Entrate, uscite, saldo. Nessuna app, nessun template elaborato.
Il primo mese serve solo a capire l’ordine di grandezza delle tue spese. Non aspettarti risultati sorprendenti: il valore arriva dopo 2-3 mesi di dati comparabili.
Checklist per il primo bilancio:
- Recupera l’estratto conto dell’ultimo mese completo.
- Scrivi tutte le entrate (anche piccole).
- Raggruppa le uscite in massimo 6 categorie.
- Calcola il saldo.
- Confrontalo con il saldo reale del conto: se coincidono (circa), il bilancio è corretto.
Come tracciare le spese durante il mese per il bilancio
Tracciare le spese in tempo reale riduce il tempo di compilazione del bilancio a fine mese. Il metodo più semplice è registrare ogni spesa entro 24 ore dall’acquisto, usando un’app o un foglio note sullo smartphone.
Se questo approccio ti sembra eccessivo, un’alternativa valida è la revisione settimanale: ogni domenica, dedica 5 minuti a scorrere i movimenti della settimana e categorizzarli. A fine mese, il bilancio è già per il 90% completato.
Bilancio personale se ho conti correnti multipli
Avere più conti correnti non complica il bilancio se usi un approccio consolidato. L’obiettivo è sommare tutti i flussi in un unico documento, indipendentemente da quale conto li ha generati.
Due metodi pratici:
- Foglio unico con colonne per conto: ogni riga è una transazione, con una colonna che indica il conto di provenienza. Le somme finali consolidano tutto.
- App aggregatore: strumenti come Plum o alcune funzioni avanzate di Spendee permettono di collegare più conti e vedere i movimenti in un’unica dashboard.
Se un conto è dedicato esclusivamente ai risparmi e non genera spese correnti, puoi escluderlo dal bilancio mensile e monitorarlo separatamente come “patrimonio netto”.
Come fare un bilancio se ho spese irregolari o reddito variabile (freelance)
Per chi ha un reddito variabile o lavora come freelance, il bilancio personale mensile in meno di 15 minuti funziona con una modifica: usare una media mobile delle entrate degli ultimi 3-6 mesi come stima del reddito mensile, invece del valore del singolo mese.
Metodo pratico per freelance:
- Calcola la media delle entrate degli ultimi 6 mesi.
- Usa quella cifra come “entrate di riferimento” nel bilancio mensile.
- Nei mesi con entrate superiori alla media, accantona la differenza in un fondo di riserva.
- Nei mesi con entrate inferiori, attingi al fondo senza modificare le spese fisse.
Per le spese irregolari (assicurazioni, bollo auto, vacanze), dividi il costo annuale per 12 e inserisci quella quota mensile come voce di spesa fissa. Questo sistema si chiama “accantonamento mensile” e impedisce che le spese annuali destabilizzino il bilancio.
Quanto tempo dovrebbe richiedere davvero un bilancio mensile
Un bilancio mensile ben strutturato richiede tra 10 e 20 minuti al mese per chi usa strumenti digitali, e tra 20 e 40 minuti per chi lavora con carta e penna o inserisce tutto manualmente. I 15 minuti citati nel titolo sono realistici per chi ha già un sistema in piedi da almeno 2-3 mesi.
Il primo mese richiede sempre più tempo, perché stai costruendo il sistema. Dal secondo mese in poi, il processo si automatizza e i tempi si riducono drasticamente.
FAQ: bilancio personale mensile
Devo fare il bilancio ogni mese senza eccezioni? Idealmente sì, ma anche 10 mesi su 12 producono dati utili. L’importante è non saltare più di due mesi consecutivi, altrimenti perdi il filo delle tendenze.
Posso fare il bilancio personale in coppia? Sì, e spesso è più efficace. Decidete insieme le categorie e chi inserisce i dati. Evitate di avere due persone che aggiornano lo stesso foglio senza coordinarsi.
Cosa faccio se il saldo è sempre negativo? Prima di tagliare le spese, verifica che tutte le entrate siano incluse. Se il saldo è davvero negativo, identifica la categoria con la crescita maggiore rispetto ai mesi precedenti e intervieni su quella.
Il bilancio personale è diverso dal patrimonio netto? Sì. Il bilancio mensile misura i flussi (entrate e uscite in un mese). Il patrimonio netto misura lo stock (attività meno passività in un dato momento). Sono complementari.
Devo includere le imposte nel bilancio? Se sei dipendente, le imposte sono già trattenute alla fonte e non appaiono nei movimenti del conto. Se sei freelance o hai redditi da dichiarare, inserisci un accantonamento mensile stimato per le tasse future.
Quante categorie di spesa sono ottimali? Tra 6 e 10 per la maggior parte delle persone. Sotto le 6 perdi informazioni utili; sopra le 10, il bilancio diventa difficile da mantenere.
Posso usare solo il conto corrente come riferimento? Sì, è il metodo più semplice. L’unica limitazione è che le spese in contanti non appaiono automaticamente: devi inserirle manualmente.
Ogni quanto devo aggiornare il template? Rivedi le categorie ogni 6-12 mesi, o dopo un cambiamento di vita significativo (nuovo lavoro, trasloco, figlio).
Conclusione
Fare un bilancio personale mensile in meno di 15 minuti non è un obiettivo irraggiungibile: è il risultato naturale di un sistema ben costruito. Il primo mese richiede più tempo perché stai impostando le basi. Dal secondo mese in poi, il processo scorre.
I prossimi passi concreti:
- Scegli uno strumento (Google Fogli con template gratuito o un’app come Spendee) entro oggi.
- Recupera l’estratto conto dell’ultimo mese completo e compila il tuo primo bilancio usando le 6-8 categorie descritte in questa guida.
- Segna sul calendario il primo giorno del mese prossimo come “giorno del bilancio” e rispettalo.
- Dopo tre mesi, confronta i dati: vedrai tendenze che non avresti mai notato senza i numeri davanti.
La finanza personale non richiede competenze da commercialista. Richiede costanza, un sistema semplice, e 15 minuti al mese. Inizia oggi.
Riferimenti
- Banca d’Italia. (2023). Indagine sull’alfabetizzazione finanziaria degli italiani. https://www.bancaditalia.it
- Vertex42. (2024). Free Budget Templates for Excel and Google Sheets. https://www.vertex42.com/ExcelTemplates/personal-budget.html